

【金融界·慧眼识基金】信澳新能源精选近半年上涨27.9%


近期A股高开高走,市场放量普涨,权重股与题材股齐飞。6日成交额突破1万亿元,北向资金净流入超50亿元,资金情绪持续回暖。随着全球流动性预期由紧转松、美债利率快速回落,国内“经济底”“盈利底”得到确认,叠加宽松政策持续出台,多重积极因素正不断出现,全球权益类资产风险偏好显著回暖,A股或正迎来反弹窗口。从产业层面来看,泛科技行业包括集成电路(半导体设备、半导体材料、存储)、人工智能、汽车智能化、数字经济(数据要素、产业数字化)等均值得关注。
在此背景下,·慧眼识基金观察到,截止2023年11月6日,聚焦于新能源车产业链上下游的信澳新能源精选混合基金近半年获27.9%的涨幅,同类产品中位居前列。
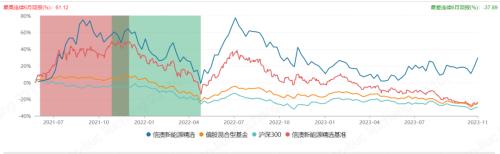
数据来源:wind
公开季报资料显示,信澳新能源精选当前主要配置整车相关,同时关注机器人、传媒等板块。基金经理李博曾在去年表示,2023年将成为汽车产业的上行大年,合资企业下行趋势一触即发。今年来看,日系车企销量大幅下行,德系车企折扣率大幅增加,而20万以上的国产车型销量则大幅增长,订单出现井喷状态,11月2日,乘联会综合预估10月新能源乘用车厂商批发销量89万辆,同比增长32%。今年1-10月初步测算批发680万辆,同比增长36%。
经过前期回调,新能源板块整体估值处于历史低位,好资产体现出超高性价比,或正值布局黄金窗口期。
对于后市布局,李博认为,未来上游资源的配置可能会少一些,由于下游的整车降本路径已完全打通,他认为新势力品牌力在消费者心目中已建立,尤其是智能化做得比较靠前、技术投入比较领先的公司,在新一代车企的洗牌过程中将会起决定性作用。未来,他会在整车方面维持一个相对比较高的配置。
至少新能源车未来的产品迭代,李博认为,车企不能只是延续量的积累,继续走恶性的产能扩张-产能过剩的过程。新能源车需要走产业升级的路,而机器人其实承担了比较好的高端制造的长级方向。加上中国公司本身身经百战,落地化能力和控制成本的能力都非常强,叠加产业化和量产的优势,机器人与新能源车的结合将是非常值得期待的一个方向,它同样也能间接促进机器人软件端的突破。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


